Nvidia ออกเงินให้ลูกค้าซื้อชิปของตัวเอง จน The Economist เรียกว่าเป็นธนาคารกลางของ AI แล้วค่า token ที่เราจ่ายเกี่ยวข้องกับวงจรนี้ตรงไหน
The Economist เรียก Nvidia ว่าธนาคารกลางของ AI เพราะออกเงินให้ลูกค้าซื้อชิปของตัวเอง วงจรนี้ทำงานอย่างไร และค่า token ที่คุณจ่ายเกี่ยวข้องกับวงจรนี้อย่างไร
Nvidia บริษัทผู้ผลิตชิป AI ใช้เวลาถึง 30 ปีกว่ามูลค่าบริษัทจะแตะ 1 ล้านล้านดอลลาร์ แต่หลังจากนั้นกลับใช้เวลาเพียง 9 เดือนก็ทะยานแตะ 2 ล้านล้าน และอีกไม่ถึง 2 ปีต่อมา มูลค่าบริษัทก็ทะลุ 5 ล้านล้านดอลลาร์ จนปัจจุบันอยู่ที่ราว 5.4 ล้านล้านดอลลาร์ ครองตำแหน่งบริษัทที่มีมูลค่าสูงที่สุดในโลก
จากตัวเลขชุดนี้ นิตยสาร The Economist ตั้งคำถามสำคัญในบทวิเคราะห์ชิ้นยาวว่า Nvidia เติบโตมหาศาลขนาดนี้เพราะขายชิปเก่งเพียงอย่างเดียว หรือเป็นเพราะบริษัทเข้าไปออกเงินช่วยเหลือเพื่อให้ลูกค้านำเงินนั้นกลับมาซื้อชิปของตัวเองด้วย หลักฐานในบทวิเคราะห์ชี้ว่า Nvidia ทำทั้งสองอย่าง และอย่างหลังนี้ทำหนักมือจนนักวิเคราะห์และสื่อบางส่วนเริ่มขนานนามให้ว่า "ธนาคารกลางของ AI" แม้จะเป็นเพียงฉายาที่คนนอกตั้งให้ ไม่ใช่ตำแหน่งอย่างเป็นทางการก็ตาม
เรื่องนี้ไม่ได้ไกลตัวผู้ใช้งานทั่วไปที่จ่ายค่าบริการ ChatGPT รายเดือน จ่ายค่า Token ผ่าน API ให้กับโมเดล AI หรือเช่า GPU เพื่อประมวลผลงานเลย เพราะบริการเหล่านั้นรันอยู่บน Data Center ที่เต็มไปด้วยชิปแบบเดียวกับในวงจรนี้ ที่สำคัญคือ วงจรนี้จะหมุนต่อไปได้ก็ต่อเมื่อ 2 เงื่อนไขนี้เกิดขึ้นพร้อมกัน นั่นคือ ชิปต้องไม่ราคาตก และพลังประมวลผลอย่าง Compute ต้องเติบโตอย่างต่อเนื่อง สองข้อนี้คือสมมติฐานที่ค้ำทั้งวงจรไว้ และเป็นเหตุผลที่คนจ่ายค่า AI รายเดือนควรรู้จักไว้
วงจรนี้หมุนอย่างไร: ส่อง 3 รูปแบบดีลจริงของ Nvidia
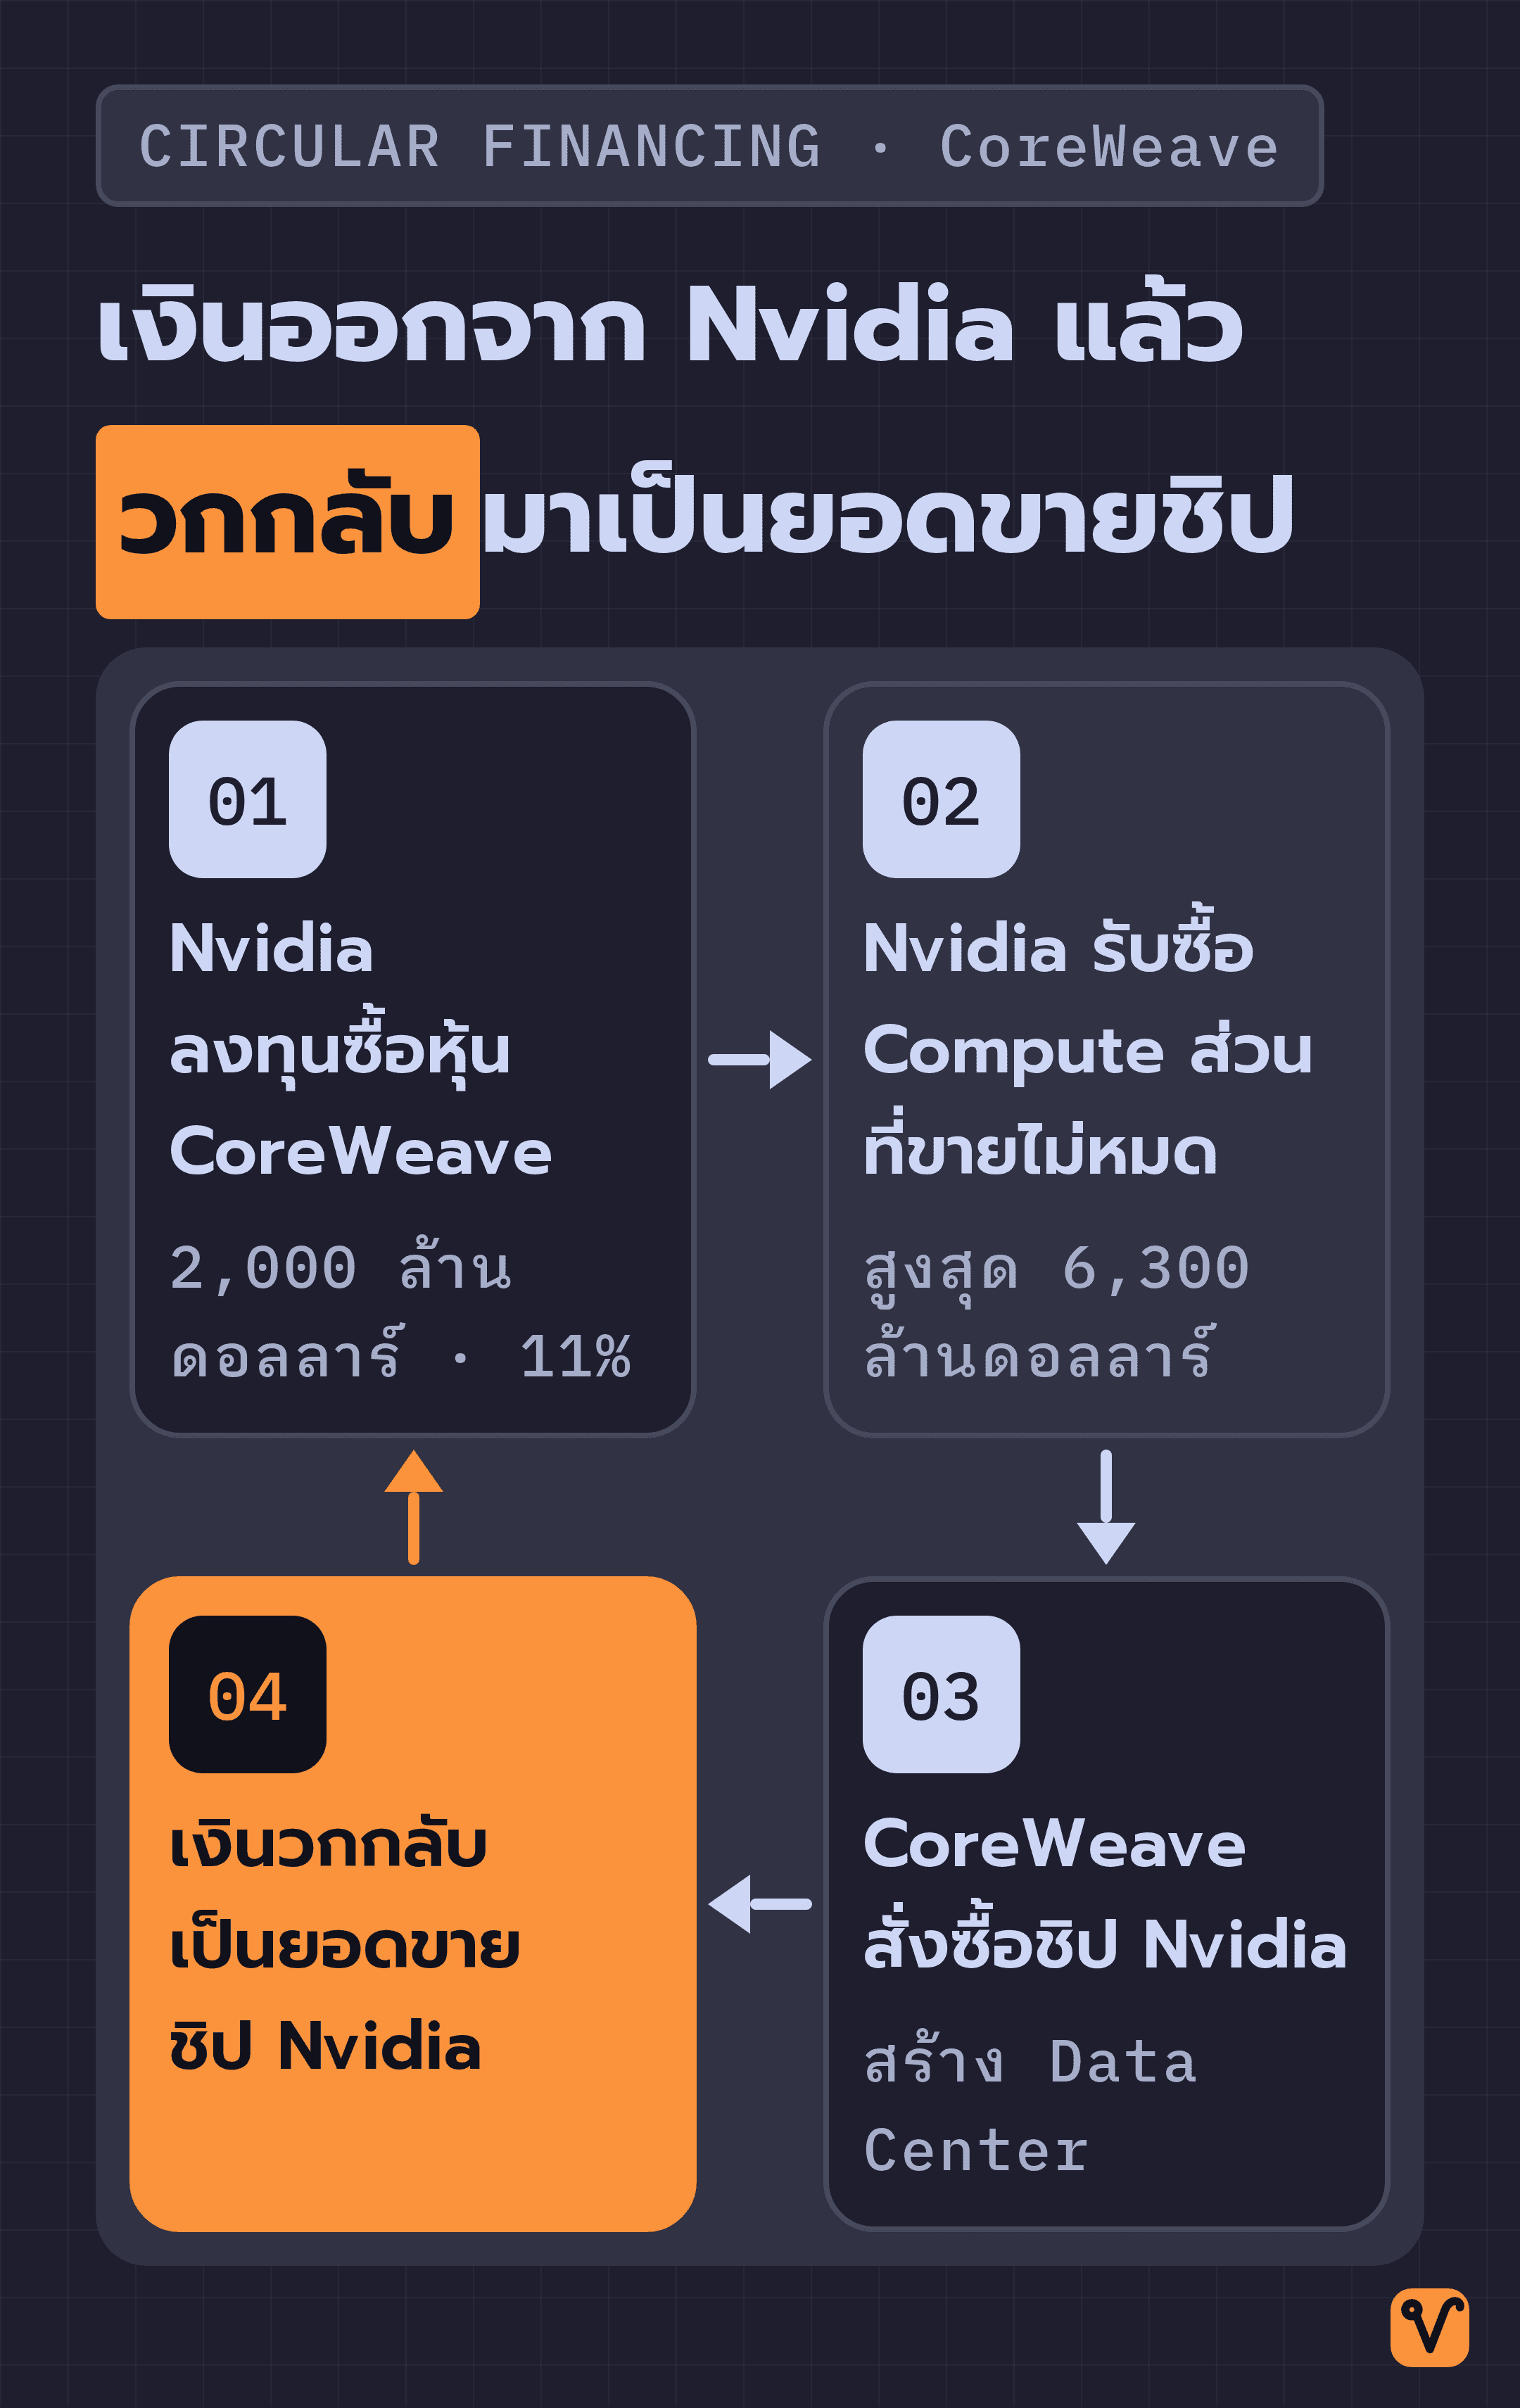
รูปแบบแรกคือ การเข้าไปถือหุ้นในลูกค้า แล้วสัญญาว่าจะรับซื้อสินค้าส่วนที่ลูกค้าขายไม่ออก ลูกค้ากลุ่มนี้เรียกว่า "Neocloud" เป็นผู้ให้บริการคลาวด์หน้าใหม่ที่ไม่ใช่ยักษ์ใหญ่อย่าง Amazon หรือ Google บริษัทกลุ่มนี้จำเป็นต้องลงทุนสร้าง Data Center หนักไม่แพ้กัน แต่เพราะมีรายได้และประวัติเครดิตน้อยกว่ามาก จึงต้องกู้ยืมเงินด้วยอัตราดอกเบี้ยที่สูงกว่า ตัวอย่างที่ชัดเจนที่สุดคือ CoreWeave ผู้ให้บริการ Neocloud รายใหญ่ที่สุด โดย Nvidia ลงทุนไปแล้วกว่า 2,000 ล้านดอลลาร์ และถือหุ้นอยู่ราว 11% ทาง CoreWeave ก็นำเงินทุนนี้ไปสั่งซื้อชิปของ Nvidia เพื่อนำมาสร้าง Data Center จากนั้น Nvidia ยังทำสัญญาว่าจะรับซื้อพลังประมวลผล Compute ส่วนที่ CoreWeave ขายไม่ออก ด้วยวงเงินสูงสุดถึง 6,300 ล้านดอลลาร์ ลากยาวไปจนถึงปี 2032 ถ้าลองไล่เส้นทางการเงินดู จะเห็นว่าเงินออกจาก Nvidia ไปเป็นหุ้นใน CoreWeave จากนั้นวกกลับมาเป็นยอดขายชิปของ Nvidia แถมยังมี Nvidia คอยการันตีรายได้ส่วนที่ขาดให้ลูกค้าอีกชั้นหนึ่ง
ทำไม Neocloud ถึงต้องการความช่วยเหลือรูปแบบนี้? ตัวเลขที่สะท้อนช่องว่างได้ชัดเจนคือ ในเดือนพฤศจิกายน Alphabet บริษัทแม่ของ Google ออกขายพันธบัตรอายุ 50 ปีด้วยอัตราดอกเบี้ยเพียง 5.7% ต่อปี ขณะที่ CoreWeave กู้เงินเมื่อเดือนกรกฎาคมด้วยดอกเบี้ยสูงเกือบสองเท่าของอัตราดังกล่าว ช่องว่างต้นทุนทางการเงินมหาศาลตรงนี้เองที่ Nvidia ก้าวเข้ามาช่วยอุด
รูปแบบที่สองคือ การค้ำประกันโครงการให้ลูกค้า กรณีตัวอย่างคือ Data Center ขนาดยักษ์ในรัฐโอไฮโอ ซึ่งมี SB Energy บริษัทในเครือ SoftBank เป็นเจ้าของ และมี OpenAI ผู้พัฒนา ChatGPT เป็นผู้เช่า โดยที่ Nvidia ไม่ได้เป็นเจ้าของโครงการและไม่ได้เป็นผู้เช่า แต่ทำหน้าที่เป็นผู้ค้ำประกันทั้งสัญญาเช่าที่ดิน อาคาร และสัญญาซื้อไฟฟ้าของโครงการ คิดเป็นวงเงินค้ำประกันสูงสุดถึง 1.05 แสนล้านดอลลาร์ สิ่งที่ Nvidia ได้รับกลับมาคือ โครงการนี้จะต้องใช้ชิปของ Nvidia จำนวนถึง 1.5 ล้านตัว และคาดว่าจะอัปเกรดชิปรุ่นใหม่อีกหลายรอบตลอดอายุสัญญา พูดง่ายๆ คือ Nvidia เอาความน่าเชื่อถือทางการเงินของตัวเองไปค้ำโครงการ เพื่อให้เจ้าหนี้กล้าปล่อยกู้ให้ลูกค้าที่กำลังจะนำเงินนั้นมาซื้อชิปของตัวเอง
รูปแบบที่สามคือ การประกันรายได้ขั้นต่ำให้ Neocloud ดีลลักษณะนี้เปิดเผยเมื่อเดือนกรกฎาคม โดย Nvidia สัญญาว่าจะจ่ายค่าเช่า Compute จาก Data Center แห่งใหม่ในราคาขั้นต่ำแบบคงที่นานประมาณ 6 ปี และถ้า Neocloud รายนั้นนำ Compute ไปปล่อยเช่าต่อได้ราคาสูงกว่าราคาขั้นต่ำ Nvidia ก็จะได้รับส่วนแบ่งจากกำไรส่วนต่างนั้นด้วย ผลลัพธ์คือ รายได้ในอนาคตของ Neocloud จะแน่นอนและคาดการณ์ได้ง่ายขึ้น สถาบันการเงินจึงคิดดอกเบี้ยเงินกู้ต่ำลง ทำให้ต้นทุนการสร้าง Data Center ลดลง และมีกำลังซื้อชิป Nvidia ได้มากขึ้น ตัวอย่างเช่น Sharon AI ผู้ให้บริการ Neocloud ในออสเตรเลีย ใช้สัญญาประกันรายได้แบบนี้มูลค่าราว 4,900 ล้านดอลลาร์ เพื่อสั่งซื้อและติดตั้งชิป Nvidia ราว 40,000 ตัว
นอกจากนี้ ยังมีโครงสร้างทางการเงินที่ใหญ่กว่านั้นอีก นั่นคือแพลตฟอร์มมูลค่า 5 แสนล้านดอลลาร์ที่ Nvidia จัดตั้งร่วมกับสถาบันการเงินในวอลล์สตรีท 6 แห่ง เพื่อดึงดูดเงินทุนจากกองทุนความมั่งคั่งแห่งชาติ บริษัทประกัน และกองทุนบำนาญ มาตั้งบริษัทร่วมทุนซื้อฮาร์ดแวร์ของ Nvidia ไปสร้างโครงสร้างพื้นฐาน แล้วนำ Compute ไปปล่อยเช่าต่อ ในดีลนี้ Nvidia ไม่ต้องควักเงินสดและไม่ต้องก่อหนี้เอง แต่ใช้วิธีรับประกันมูลค่าซากของฮาร์ดแวร์ให้ กล่าวคือ ถ้าเวลาผ่านไปแล้วชิปมีมูลค่าลดลงต่ำกว่าที่คาดไว้ Nvidia จะยอมจ่ายชดเชยส่วนต่างให้สูงสุดถึงหนึ่งในสี่ของมูลค่าดีล โดย Jensen Huang ซีอีโอของ Nvidia เรียกโครงสร้างนี้ว่า เป็นการเปลี่ยนพลังประมวลผลให้กลายเป็นสินทรัพย์ทางการเงินที่นักลงทุนสถาบันเข้าซื้อได้
การช่วยจัดหาเงินทุนให้ลูกค้าไม่ใช่เรื่องใหม่ แต่รอบนี้วงเงินสูงและซับซ้อนกว่าเดิมมาก
ต้องยอมรับก่อนว่า โมเดลสินเชื่อที่ผู้ขายช่วยหาเงินทุนให้ลูกค้ามาซื้อของตัวเองอย่าง Vendor Financing ไม่ใช่เรื่องแปลกใหม่ในโลกธุรกิจ บริษัทรถยนต์ยักษ์ใหญ่ต่างก็มีแผนกสินเชื่อของตัวเองมานานหลายสิบปี Jensen Huang เองก็อธิบายในมุมนี้ว่า Nvidia เพียงแค่ช่วยปลดล็อกเงินลงทุนให้กับโครงการที่มีอนาคต แต่ไม่สามารถกู้เงินได้เพียงพอในอัตราดอกเบี้ยที่เหมาะสม
ทว่าสิ่งที่ทำให้ Nvidia แตกต่างจากบริษัทรถยนต์ คือขนาดของเม็ดเงิน และความผูกโยงกันอย่างลึกซึ้งของทุกฝ่าย เพราะ Nvidia เข้าไปลงทุนถือหุ้นในบริษัท AI ช่วยหาเงินกู้และค้ำประกันให้ Data Center ของบริษัทนั้น ขายชิปเข้าไปใน Data Center แห่งนั้น แล้วยังได้รับประโยชน์จากมูลค่าหุ้นที่เพิ่มขึ้นเมื่อบริษัทนั้นเติบโต กล่าวคือ กับลูกค้ารายเดียวกัน Nvidia สวมหมวกเป็นทั้งผู้ถือหุ้น ผู้ค้ำประกัน และผู้ขายสินค้าไปพร้อมกัน โดยตลอด 3 ปีที่ผ่านมา Nvidia ได้ให้คำมั่นว่าจะลงทุนกับสตาร์ตอัปไปแล้วกว่า 7 หมื่นล้านดอลลาร์ และเสนอความช่วยเหลือทางการเงินแก่ลูกค้ารวมกันสูงถึงราว 3 แสนล้านดอลลาร์
เมื่อวันที่ 11 กันยายน บนเวทีงานประชุมของ Goldman Sachs Jensen Huang ตอบข้อกังวลเรื่อง Circular Financing หรือการหมุนเวียนเงินทุนที่เงินไหลจากผู้ขายไปหาลูกค้า แล้วลูกค้านำเงินนั้นกลับมาซื้อของของผู้ขายเองว่า นี่ไม่ใช่วงจรปิดที่เงินวนอยู่แค่นั้น เพราะบริษัทใส่เงินเข้าไปเพียงเล็กน้อย แต่ช่วยดึงเม็ดเงินกลับมาได้มหาศาล พร้อมสรุปสั้นๆ ว่า "ใส่หนึ่งได้กลับมาร้อย" อย่างไรก็ดี ตามรายงานของสื่อการเงินอย่าง Invezz ประโยคนี้เป็นเพียงคำพูดเชิงเปรียบเปรยบนเวทีเพื่อแสดงความมั่นใจ ไม่ใช่ตัวเลขผลตอบแทนทางการเงินที่บริษัทเปิดเผย จึงใช้ดูท่าทีของผู้บริหารได้ แต่ไม่สามารถนำมาคำนวณในทางบัญชีได้จริง
คำถามคือ ทำไม Nvidia ต้องทำถึงขนาดนี้ ทั้งที่ปัจจุบันชิปของตัวเองก็ขายดีเป็นเทน้ำเทท่าอยู่แล้ว? บทวิเคราะห์ชี้ว่า คำตอบอยู่ที่ "ลูกค้ารายใหญ่ที่สุด" ของ Nvidia เอง นั่นคือกลุ่ม Hyperscaler หรือบริษัทยักษ์ใหญ่ด้านคลาวด์อย่าง Amazon, Google, Meta และ Microsoft ซึ่งสร้างรายได้ให้ Nvidia สูงถึงราวครึ่งหนึ่ง แม้ว่าในปีนี้ กลุ่มยักษ์ใหญ่คลาวด์คาดว่าจะทุ่มงบลงทุนโครงสร้างพื้นฐาน AI สูงถึงราว 8 แสนล้านดอลลาร์ แต่เกือบทุกรายกำลังเร่งออกแบบและพัฒนาชิป AI ของตัวเอง ซึ่งมีต้นทุนเหลือเพียงราว 1 ใน 5 ถึง 1 ใน 3 ของราคาชิป Nvidia เท่านั้น ซ้ำร้าย Google ยังเริ่มนำชิปของตัวเองไปเสนอขายให้กับลูกค้ารายอื่น เช่น Anthropic ผู้พัฒนา AI แล้วด้วย
เมื่อลูกค้ารายใหญ่ที่สร้างรายได้ให้ถึงครึ่งหนึ่งกำลังจะผันตัวมาเป็นคู่แข่ง Nvidia จึงจำเป็นต้องเร่งสร้างฐานลูกค้ากลุ่มใหม่ขึ้นมาเอง เพื่อไม่ต้องพึ่งพายักษ์ใหญ่เหล่านี้ ทั้งกลุ่ม Neocloud, แล็บวิจัย AI และชุมชนโมเดล open source ตัวอย่างเช่น ในเดือนสิงหาคม Nvidia จ่ายเงินให้ Poolside สตาร์ตอัปผู้พัฒนา AI ช่วยเขียนโค้ด ถึง 6,000 ล้านดอลลาร์เพื่อซื้อสิทธิ์ใช้งานซอฟต์แวร์ บวกกับเงินอีก 1,000 ล้านดอลลาร์เพื่อเข้าถือหุ้น และยังตกลงเข้าซื้อกิจการ Hugging Face แพลตฟอร์มศูนย์รวมโมเดล open source ชื่อดัง ด้วยมูลค่า 12,900 ล้านดอลลาร์ เป้าหมายของกลยุทธ์นี้ตรงไปตรงมา คือการผลักดันให้มีผลิตภัณฑ์และสตาร์ตอัป AI นอกวงโคจรของบิ๊กเทคเกิดขึ้นให้ได้มากที่สุด เพื่อให้ความต้องการชิปของ Nvidia มาจากบริษัทเหล่านี้แทน
ทำไมหลายฝ่ายถึงกังวล: บทเรียนจากยุคดอทคอม
บทวิเคราะห์ชิ้นนี้ย้อนรอยกลับไปมองบทเรียนในยุคฟองสบู่ดอทคอมช่วงปลายทศวรรษ 1990 ในยุคนั้น ผู้ผลิตอุปกรณ์เครือข่ายรายใหญ่อย่าง Cisco และ Lucent เคยปล่อยเงินกู้มูลค่าหลายพันล้านดอลลาร์ให้แก่บริษัทโทรคมนาคมเพื่อนำเงินนั้นกลับมาซื้ออุปกรณ์ของตัวเอง แต่เมื่อความต้องการใช้งานจริงไม่ได้เติบโตเร็วอย่างที่คาดการณ์ไว้ ลูกค้าบางรายก็ล้มละลาย ส่งผลให้ผู้ผลิตอุปกรณ์ที่สวมบทบาทเป็นเจ้าหนี้ต้องแบกรับผลขาดทุนมหาศาลตามไปด้วย
Jay Goldberg นักวิเคราะห์จาก Seaport Research Partners ให้ความเห็นว่า ตอนนี้ Nvidia กำลังเดินอยู่บนเส้นแบ่งบางๆ ระหว่าง "การเปิดทางให้ดีมานด์ที่มีอยู่แล้ว" กับ "การสร้างดีมานด์ขึ้นมาเอง" เขามองว่าแม้ตอนนี้ Nvidia จะยังไม่ก้าวข้ามเส้นนั้นไป แต่ก็ถือว่าเข้าใกล้มากแล้ว ขณะที่ Michael Burry นักลงทุนชื่อดังผู้เคยเดิมพันชนะวิกฤตซับไพรม์ในปี 2007 ถึง 2009 ตั้งคำถามสำคัญว่า จะเกิดอะไรขึ้นถ้าความต้องการใช้งานชิป AI เติบโตช้ากว่าที่คาดการณ์ไว้ แต่ปริมาณชิปในตลาดกลับเพิ่มขึ้นเรื่อยๆ จนทำให้ราคาตก ข้อสังเกตนี้เป็นประเด็นเดียวกับที่บทความเรื่อง ฟองสบู่ AI กับ capex ของ data center เคยแจกแจงตัวเลขในฝั่งรายได้เอาไว้
ในเว็บบอร์ดสายเทคโนโลยีอย่าง Hacker News ซึ่งมีคนหยิบยกบทวิเคราะห์นี้มาถกเถียงกันหลายร้อยความคิดเห็น ความเห็นแบ่งออกเป็นสองฝั่งอย่างชัดเจน ฝั่งหนึ่งมองว่านี่คือการให้สินเชื่อจากผู้ขายตามปกติที่ทำกันมานาน ข้อมูลทุกอย่างเปิดเผยโปร่งใส ไม่ได้ซ่อนเร้นอะไร และยังมีผู้หยิบยกตัวเลขจากรายงานของ Nvidia เองมาสนับสนุนว่า เมื่อให้เครดิตเทอมแก่ลูกค้า ลูกค้าจะชำระเงินคืนโดยเฉลี่ยภายในเวลาเพียง 53 วันเท่านั้น ไม่ได้เป็นหนี้ค้างระยะยาวหลายปีแต่อย่างใด ส่วนอีกฝั่งกังวลเรื่องการหมุนเวียนของเงินทุน โดยมองว่าถ้าลูกค้าที่ Nvidia ไปช่วยค้ำประกันไว้ไม่สามารถดำเนินธุรกิจต่อไปได้ ภาระก็จะตกกลับมาอยู่ที่ตัว Nvidia เอง พร้อมทั้งตั้งข้อสังเกตว่า เม็ดเงิน 5 แสนล้านดอลลาร์ในแพลตฟอร์มวอลล์สตรีทนั้น ส่วนใหญ่เป็นเงินทุนของนักลงทุนภายนอกที่มีอยู่แล้ว ไม่ใช่สภาพคล่องใหม่ที่ Nvidia สร้างขึ้นมาเอง
2 สมมติฐานที่ค้ำทั้งระบบไว้ (และไม่มีข้อไหนแน่นอนเลย)
เบื้องหลังดีลและการค้ำประกันทั้งหมดนี้ มีสมมติฐานหลักรองรับอยู่เพียง 2 ข้อเท่านั้น และถ้าข้อใดข้อหนึ่งไม่เป็นจริงขึ้นมา การค้ำประกันบางรายการที่เล่ามาก็อาจถูกเรียกใช้ตามเงื่อนไขของแต่ละดีล
ข้อแรก: ชิป AI ต้องรักษามูลค่าไว้ได้
Jensen Huang อธิบายว่า ชิปประมวลผลเป็นสินทรัพย์ที่ทนทาน ใช้งานทดแทนกันได้ และการอัปเดตซอฟต์แวร์ยังช่วยยืดอายุการใช้งานต่อไปได้อีกหลายปีหลังการขาย จึงควรมองชิปเป็นสินทรัพย์ที่นำไปค้ำประกันเงินกู้ได้ไม่ต่างจากอาคารหรือเครื่องจักรโรงงาน แต่ฝั่งที่กังวลอย่าง Michael Burry แย้งว่า ปัจจุบันบรรดายักษ์ใหญ่คลาวด์กำลังตัดค่าเสื่อมราคาของชิปนานถึง 5 ถึง 6 ปี ทั้งที่ตามความเป็นจริงควรตัดเพียง 2 ถึง 3 ปีเท่านั้น การยืดระยะเวลาตัดค่าเสื่อมให้นานขึ้น ส่งผลให้ตัวเลขกำไรทางบัญชีดูสวยหรูกว่าความเป็นจริง
ในเวลานี้ หลักฐานในตลาดยังคงเข้าข้างมุมมองของ Huang โดยเมื่อเดือนสิงหาคมที่ผ่านมา CoreWeave เพิ่งประกาศสัญญาให้บริการโดยใช้ชิป A100 รุ่นที่เปิดตัวตั้งแต่ปี 2020 ลากยาวไปจนถึงปี 2029 ทั้งที่ Nvidia เปิดตัวชิปรุ่นใหม่ออกมาแล้วหลายเจเนอเรชันหลังจากนั้น ขณะเดียวกัน SemiAnalysis บริษัทวิจัยด้านเซมิคอนดักเตอร์ ประเมินว่า ค่าเช่าชิป H100 รุ่นยอดนิยมที่สุดในอุตสาหกรรม สำหรับสัญญาเช่าระยะเวลา 1 ปี ยังทรงตัวอยู่ที่ราว 2.80 ดอลลาร์ต่อชั่วโมง ลดลงจากราคาตอนเปิดตัวเมื่อต้นปี 2023 เพียงประมาณ 10% เท่านั้น
อย่างไรก็ตาม มีสัญญาณเตือนซ่อนอยู่ว่า การที่ราคาชิปรุ่นเก่ายังคงทรงตัวได้ดี อาจเป็นเพียงผลพวงชั่วคราวจาก "ภาวะชิปขาดแคลน" เท่านั้น เพราะเมื่อบริษัทต่างๆ หาซื้อชิปรุ่นใหม่ได้ไม่เพียงพอ ก็จำเป็นต้องทนใช้ชิปรุ่นเก่าต่อไป และงานที่นำชิปรุ่นเก่าไปใช้นั้น ส่วนใหญ่คืองานประมวลผลคำตอบอย่าง Inference ซึ่งกินทรัพยากรน้อยกว่าการเทรนโมเดลมาก ยิ่งไปกว่านั้น Nvidia เองก็ตกอยู่ในจุดที่ย้อนแย้ง เพราะด้านหนึ่งต้องพยายามบอกว่าชิปรุ่นเก่ายังคงมีมูลค่าสูง แต่ในอีกด้านหนึ่งกลับต้องเร่งเปิดตัวชิปรุ่นใหม่ทุกปีเพื่อมาทดแทนชิปรุ่นเก่า ซึ่งทั้งสองเรื่องนี้ยากจะเป็นจริงควบคู่กันไปได้ตลอดรอดฝั่ง
ข้อสอง: ความต้องการพลังประมวลผลต้องเติบโตไม่หยุด
สิ่งที่คนมักเข้าใจผิด คือคิดว่าปัญหาจะเกิดขึ้นก็ต่อเมื่อความต้องการใช้งาน AI ทรุดฮวบลงอย่างรุนแรง แต่บทวิเคราะห์เน้นย้ำว่า สถานการณ์จริงไม่จำเป็นต้องเลวร้ายถึงขั้นนั้น เพียงแค่การเติบโตชะลอตัวลงจนน่าผิดหวัง ก็เพียงพอจะจุดชนวนปัญหาได้แล้ว
เพราะถ้าความต้องการใช้งาน Compute ขยายตัวช้ากว่าที่ประเมินไว้ในดีล ผู้ให้บริการอาจขาย Compute ไม่ออกหรือทำกำไรได้ยาก และการค้ำประกันก็อาจเริ่มถูกเรียกใช้ทีละโครงการ: Nvidia อาจต้องควักเงินสดเข้าไปรับซื้อ Compute ส่วนที่ขายไม่ออก จ่ายเงินชดเชยส่วนต่างราคาตามสัญญาประกันรายได้ หรือแบกรับค่าไฟฟ้าของ Data Center ที่ไม่มีใครใช้งาน ซ้ำร้าย ในเวลาเดียวกันนั้นเอง ยอดขายชิปใหม่ของ Nvidia ก็จะลดลงตามไปด้วย ทำให้กระแสเงินสดที่จะนำมาจ่ายภาระเหล่านี้หดตัวลง สวนทางกับภาระผูกพันที่เพิ่มขึ้น
วิธีอ่านตัวเลขความเสี่ยงโดยไม่ให้ตระหนกเกินจริง
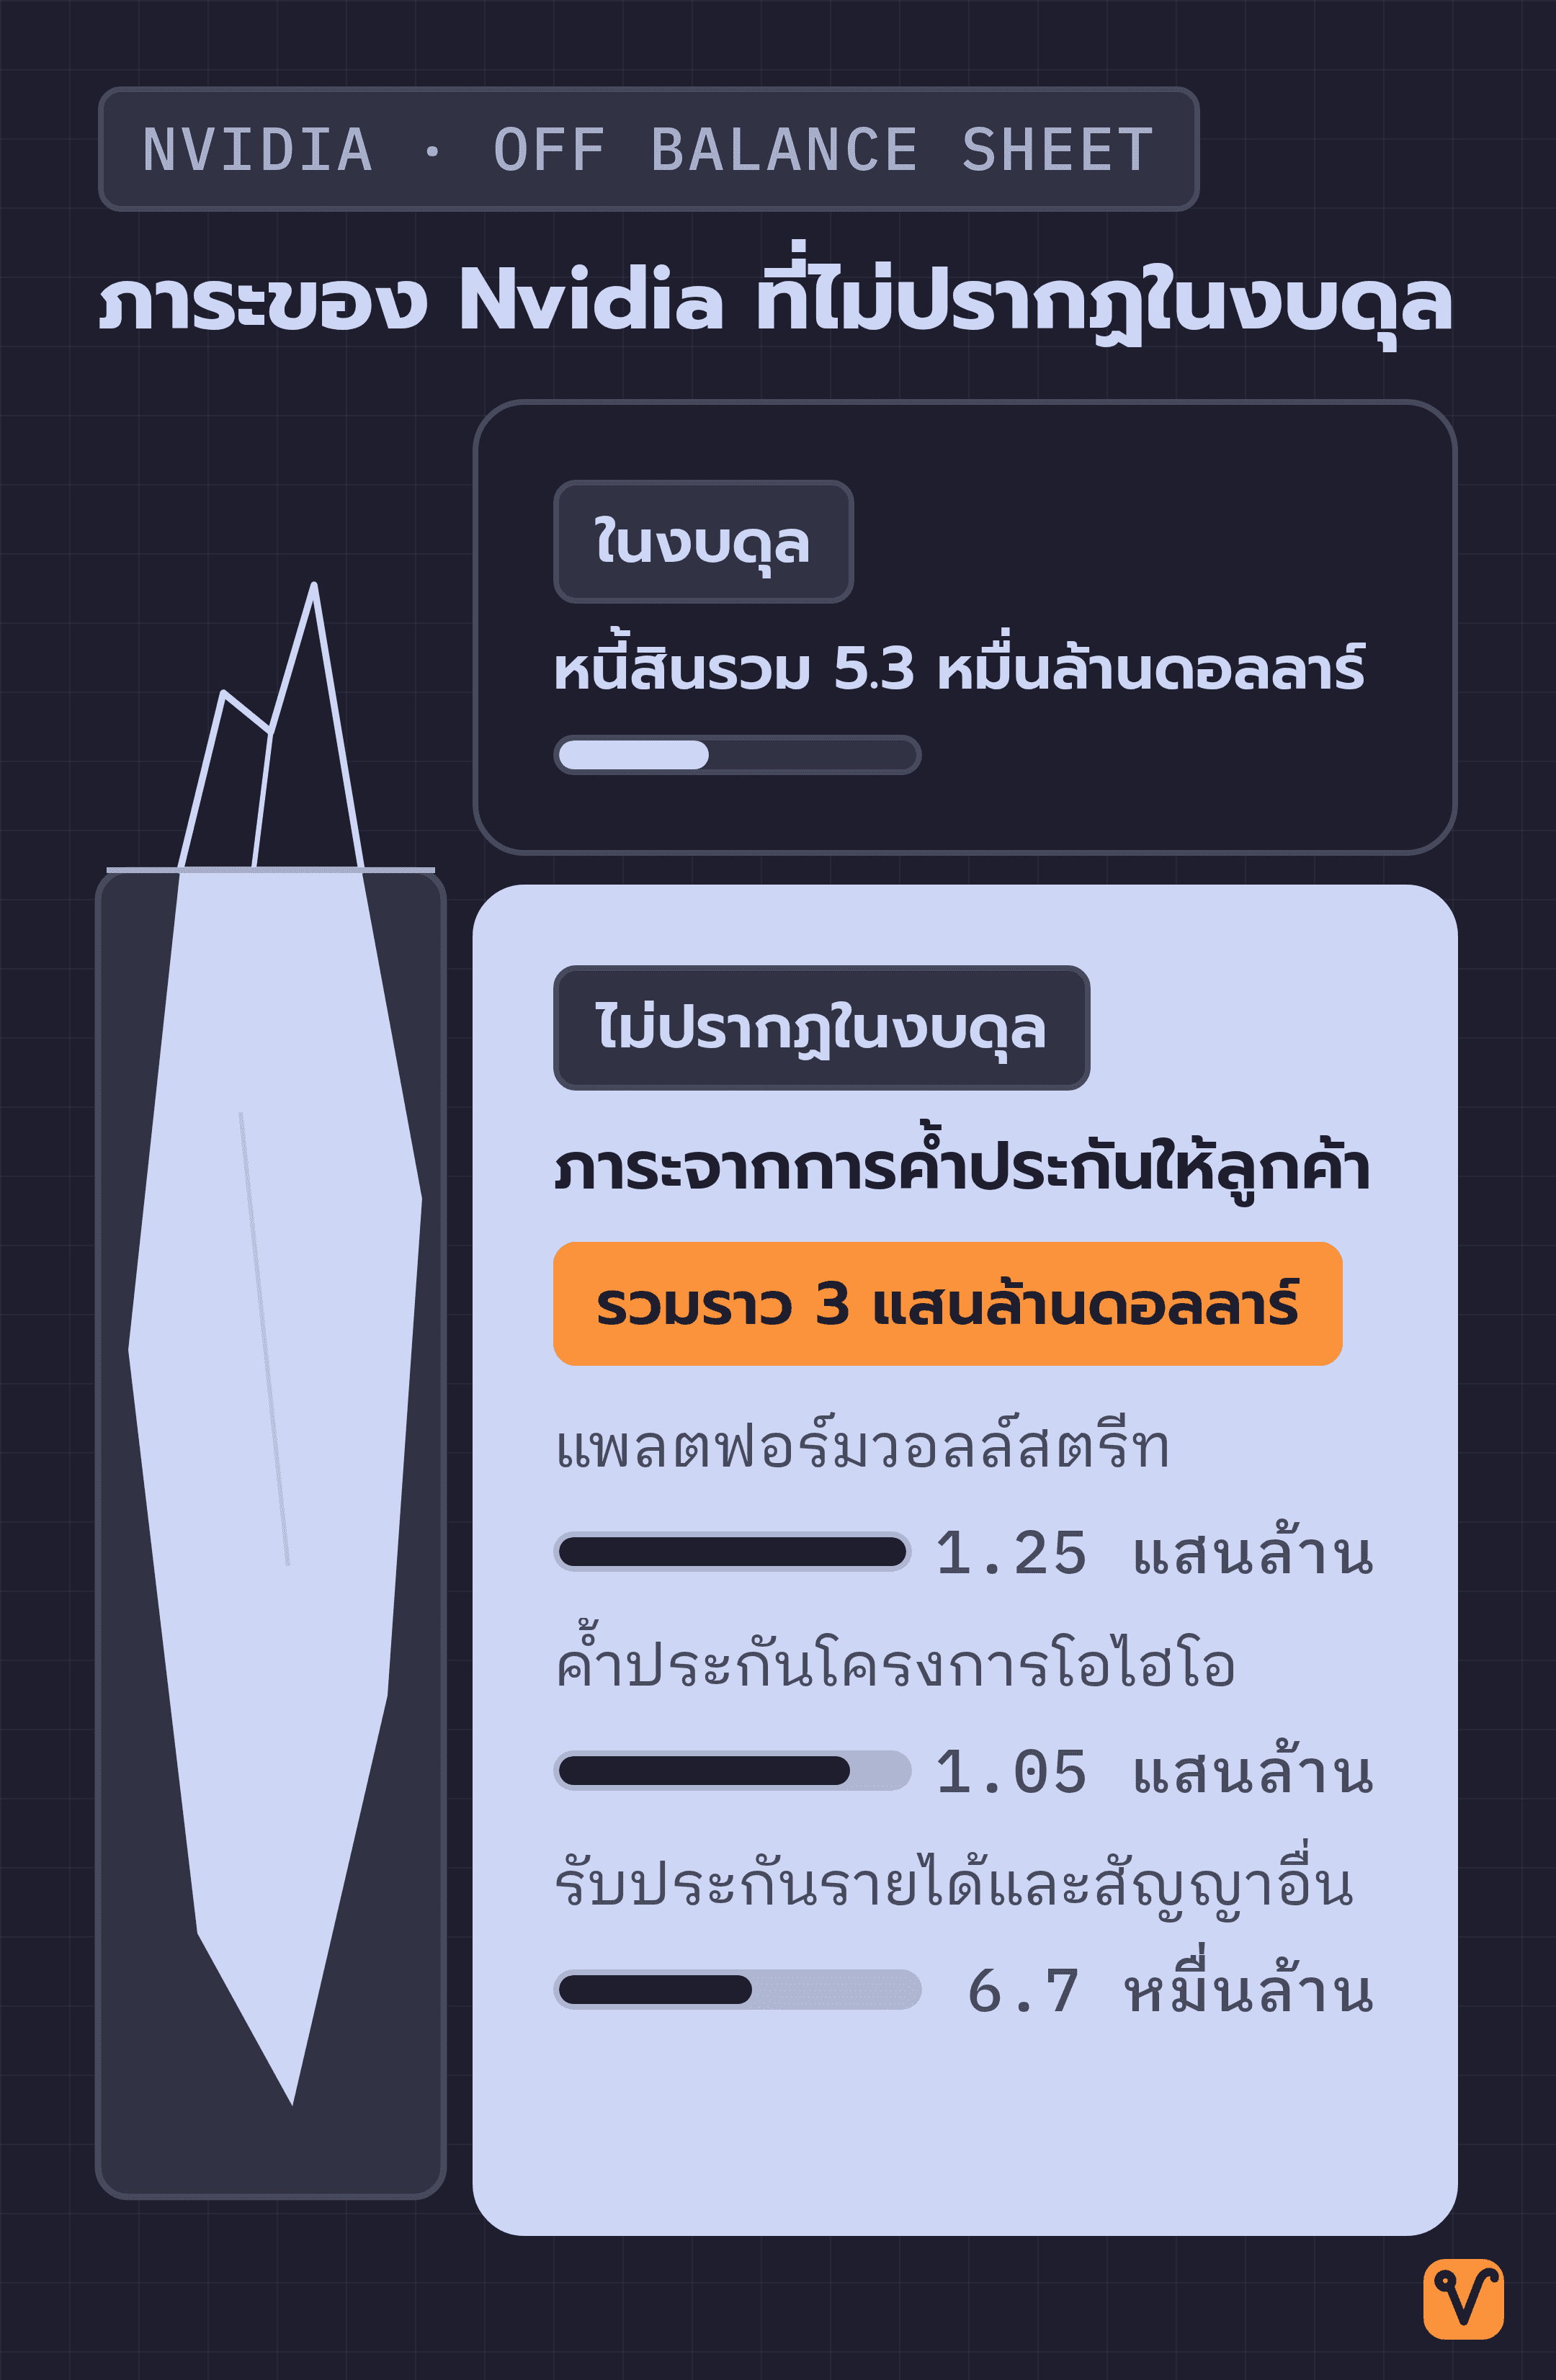
ตัวเลขหนึ่งที่จำเป็นต้องอ่านด้วยความระมัดระวัง คือภาระผูกพันทางการเงินต่อลูกค้ามูลค่ารวมราว 3 แสนล้านดอลลาร์ ตัวเลขก้อนนี้ไม่ได้ปรากฏในงบดุลตามปกติ เพราะจะกลายเป็นหนี้สินจริงก็ต่อเมื่อธุรกิจตกอยู่ในภาวะขาลงอย่างหนักเท่านั้น โดยแบ่งเป็น การค้ำประกันโครงการในโอไฮโอ 1.05 แสนล้านดอลลาร์ วงเงินรับประกันสูงสุดในแพลตฟอร์มวอลล์สตรีท 1.25 แสนล้านดอลลาร์ และการประกันรายได้กับสัญญาอื่นๆ อีกราว 6.7 หมื่นล้านดอลลาร์ ทั้งนี้ Morgan Stanley วาณิชธนกิจชั้นนำ ประเมินว่า ถ้าภาระค้ำประกันเหล่านี้เริ่มมีผลบังคับใช้ หนี้สินรวมทุกรูปแบบของ Nvidia อาจปรับเพิ่มขึ้นจาก 5.3 หมื่นล้านดอลลาร์ในช่วงต้นปีหน้า พุ่งแตะ 2 แสนล้านดอลลาร์ได้ภายในต้นปี 2029
แต่ประเด็นสำคัญที่บทวิเคราะห์ย้ำเตือนควบคู่กันไป คือ Nvidia แทบไม่มีทางต้องจ่ายเงินก้อนนี้เต็มจำนวนพร้อมกัน เนื่องจากภาระหนี้ทั้งหมดกระจายออกไปหลายปี เช่น การค้ำประกันโครงการในโอไฮโอจะเริ่มขึ้นในปี 2028 และมีระยะสัญญายาวนานถึง 20 ปี ซึ่งถ้า OpenAI หยุดจ่ายค่าเช่าจริง Nvidia ก็ยังมีเวลาหาผู้เช่ารายใหม่เข้ามาทดแทน นอกจากนี้ ปัจจุบัน Nvidia ยังมีเงินสดและหลักทรัพย์สภาพคล่องสูงในมือราว 9.9 หมื่นล้านดอลลาร์ และธุรกิจยังสร้างกระแสเงินสดจากการดำเนินงานได้สูงถึงราว 2 แสนล้านดอลลาร์ต่อปี ดังนั้น จึงต้องเกิดวิกฤตขาลงที่รุนแรงอย่างยิ่งยวด ชนิดที่สัญญาค้ำประกันทุกโครงการถูกเรียกเก็บพร้อมกัน และกำไรของบริษัทหดหายไปเกือบทั้งหมด Nvidia ถึงจะตกอยู่ในภาวะอันตรายอย่างแท้จริง
อย่างไรก็ดี ภาพความมั่นคงนี้อาจเปลี่ยนไป ถ้า Nvidia ยังคงแบกรับภาระค้ำประกันเพิ่มขึ้นเรื่อยๆ Andy Li จาก CreditSights บริษัทวิจัยด้านการเงิน แสดงความกังวลว่า Nvidia อาจเดินหน้าเหยียบคันเร่งทางการเงินแบบนี้ต่อไปจนกว่าจะมีอะไรพังทลายลง โดย SemiAnalysis ประเมินว่า ทุกๆ 100 เมกะวัตต์ของ Data Center สำหรับโครงการประกันรายได้ Neocloud Nvidia จะต้องแบกรับภาระค้ำประกันราว 5,900 ล้านดอลลาร์ และถ้ายังคงขยายโครงการด้วยอัตราเร็วเช่นนี้ ภาระผูกพันจากโครงการนี้เพียงอย่างเดียว อาจพุ่งแตะ 1.75 แสนล้านดอลลาร์ได้ภายในปลายปี 2028
แล้วในฐานะคนที่จ่ายค่า Token เราควรจับตาดูอะไร?
สำหรับผู้ใช้งานทั่วไป ทั้งนักพัฒนาซอฟต์แวร์ที่จ่ายค่า Token ผ่าน API ผู้ใช้ที่สมัครสมาชิก ChatGPT รายเดือน หรือองค์กรที่เช่า GPU ใช้งาน มี 3 ประเด็นสำคัญที่ควรรู้:
ข้อแรก ลองอ่านราคา Compute ที่เราจ่ายผ่านสองสมมติฐานข้างต้น ถ้าชิปรุ่นเก่ายังรักษามูลค่าได้และความต้องการใช้งานยังเติบโต ราคาค่าบริการก็มีแรงหนุน แต่ถ้าปริมาณชิปในตลาดเพิ่มขึ้น ราคา Compute ก็มีแรงกด บทวิเคราะห์ระบุว่า ราคา Compute ควรจะถูกลงเมื่อมีชิปป้อนเข้าสู่ตลาดมากขึ้น ซึ่งในปัจจุบัน ทั้งบริษัทยักษ์ใหญ่และห้องแล็บอย่าง OpenAI ต่างเริ่มหันมาพัฒนาชิปเฉพาะทางสำหรับงาน Inference ของตัวเองกันแล้ว เพราะเม็ดเงินที่ใช้ไปกับงาน Inference แซงหน้างบประมาณที่ใช้เทรนโมเดลไปเรียบร้อยแล้ว สำหรับผู้ใช้งาน นี่เป็นข่าวดีอย่างยิ่ง เพราะชิปที่ออกแบบมาเพื่อตอบคำถามโดยเฉพาะ คือชิปที่กำลังทำงานในส่วนที่คุณจ่ายเงินอยู่โดยตรง
ข้อสอง 3 สัญญาณที่ควรจับตามอง ถ้าต้องการประเมินว่าวงจรนี้ยังคงหมุนได้ตามปกติหรือไม่ เราแนะนำให้ดูตัวเลข 3 ตัวที่บทวิเคราะห์ใช้ไล่ความเสี่ยงอยู่แล้ว ซึ่งบอกได้ตรงกว่าการดูพาดหัวข่าว ได้แก่ อัตราค่าเช่าชิปรุ่นเก่าเริ่มปรับตัวลดลงแล้วหรือยัง สัญญาค้ำประกันทางการเงินเริ่มถูกเรียกเก็บเงินชดเชยจริงแล้วหรือไม่ และรายได้ของบรรดา Neocloud เติบโตทันภาระหนี้สินที่กู้มาสร้าง Data Center หรือไม่
ข้อสาม บทเรียนทางธุรกิจที่นำไปปรับใช้ได้ทันที การวางแผนธุรกิจที่ตั้งอยู่บนสมมติฐานว่า ค่าเช่า Compute จะเป็นราคาเดิมราคาเดียวตลอดไป เป็นแผนที่เปราะบางอย่างยิ่ง เพราะในมุมหนึ่ง ราคาอาจปรับลดลงเร็วกว่าที่คาดไว้ หรือในอีกมุมหนึ่ง ผู้ให้บริการรายย่อยบางรายอาจแบกรับต้นทุนไม่ไหวจนต้องปิดตัวลง ดังนั้น การเตรียมความพร้อมเพื่อสลับผู้ให้บริการหรือย้ายโมเดลได้ตั้งแต่วันแรก จึงเป็นกลยุทธ์ที่คุ้มค่ากว่าการผูกติดระบบทั้งหมดไว้กับราคาใดราคาหนึ่ง ตัวอย่างเช่น กรณีของ Uber กับ Pinterest ที่ลดบิล AI ด้วย Model Routing ที่ใช้เทคนิคเลือกส่งงานไปประมวลผลบนโมเดลราคาถูกหรือแพงตามความซับซ้อนของแต่ละงาน เพื่อลดการพึ่งพาราคาเพียงแบบเดียว
แล้วคุณล่ะ ปัจจุบันใช้บริการ Compute หรือจ่ายค่า Token อยู่ที่ไหนบ้าง เคยลองนึกไหมว่า ผู้ให้บริการที่รับเงินก้อนนั้นไปอยู่ตรงไหนของวงจรนี้ มาแลกเปลี่ยนกันได้ในคอมเมนต์เลย
เพราะท้ายที่สุดแล้ว ธนาคารกลางของจริงพิมพ์เงินสดออกมาได้ แต่ Nvidia ผลิตได้เพียงแค่ชิป และชิปจะมีค่าเทียบเท่าเงินสด ก็ต่อเมื่อยังมีผู้คนยอมต่อคิวรอจ่ายเงินเพื่อเช่าใช้งานอยู่เท่านั้น
ที่มา:
- บทความ Nvidia is the central bank of AI จาก The Economist
- บทความ Nvidia says every $1 it invests brings back $100: so why does the stock keep falling? จาก Invezz
- กระทู้ Nvidia is the central bank of AI | Hacker News จาก Hacker News
ชอบเรื่องแนวนี้ มีอีบุ๊คฟรีให้อ่านต่อ
NotebookLM ฉบับเข้าใจง่าย โยนเอกสารให้ AI อ่าน แล้วได้สรุป พอดแคสต์ และคลังความรู้ส่วนตัว
กดสมัครแล้วเราจะส่งเทคนิค AI และของแจกใหม่ๆ ให้ทางอีเมล เลิกรับได้ตลอด
Claude Cowork · The Business Playbook
ฉบับภาษาไทย 15 บท เรียนรู้ผ่านโปรเจกต์จำลองต่อเนื่องทั้งเล่ม ตั้งแต่ตั้งค่า Workspace จัดการไฟล์ เชื่อมแอป ตั้งระบบอัตโนมัติ จนถึงสร้าง Plugin